أي دولة ستنهار أولاً؟ أي دولة من دول مجموعة السبع ستعلن إفلاسها أولاً؟
20 أكتوبر 2026 بقلم تيجفان بيتنجر

أي دولة ستنهار أولاً؟
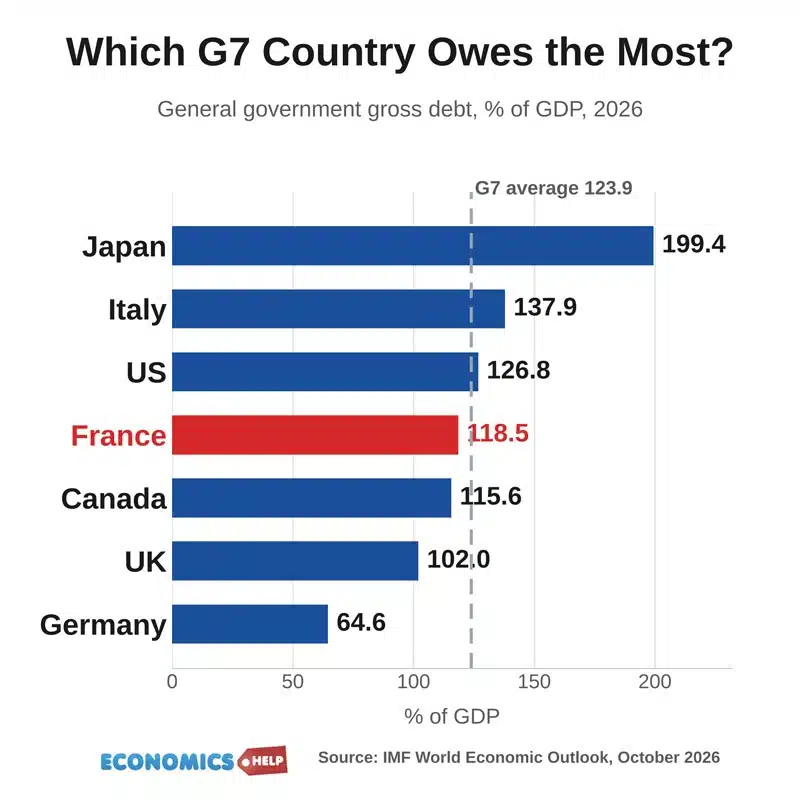
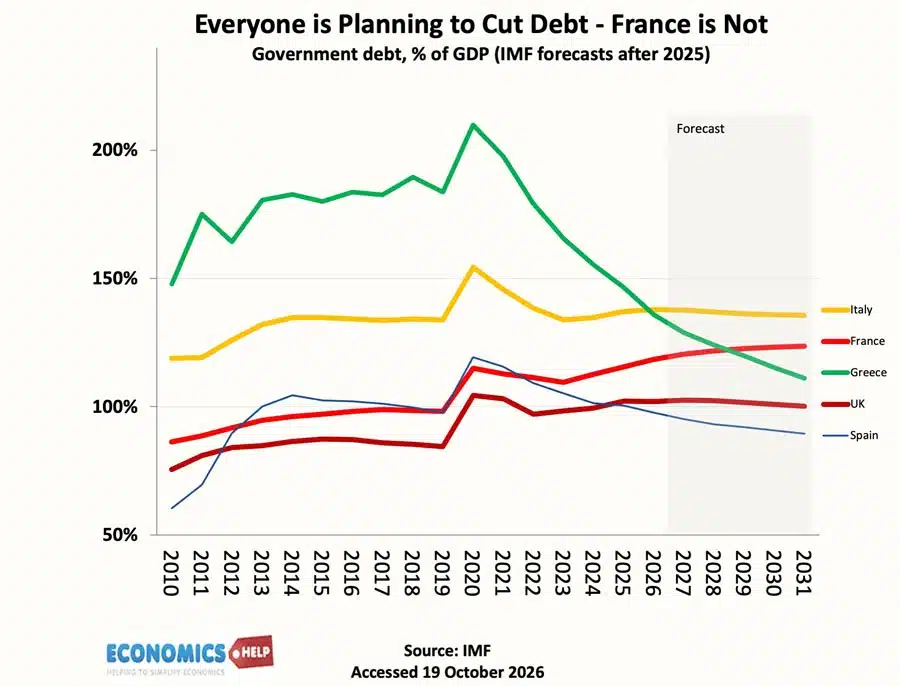
أي دولة من دول مجموعة السبع ستعلن إفلاسها أولاً؟ لن تكون الدولة الأكثر مديونية. قد تكون ديون اليابان تعادل 199% من ناتجها المحلي الإجمالي، لكنها لا تزال تقترض بأقل تكلفة من أي دولة أخرى. أما فرنسا، فتبلغ ديونها 118%، وتدفع أكثر من إيطاليا أو إسبانيا أو اليونان.
استبعاد خمسة
يبلغ الدين الحكومي الياباني 199% من الناتج المحلي الإجمالي، وهو الأعلى بين دول مجموعة السبع بفارق كبير. إلا أن 87% منه مملوك لمؤسسات وأسر يابانية، ويُسدد بالين – العملة التي يطبعها بنك اليابان المركزي. ويبلغ عائد السندات اليابانية لأجل 10 سنوات 2.90%، وهو الأدنى في المجموعة. أعلى نسبة ديون، وأقل تكاليف اقتراض (حتى الآن).
تبلغ ديون الولايات المتحدة 126% من ناتجها المحلي الإجمالي، ويتوقع صندوق النقد الدولي أن تصل هذه النسبة إلى 145% بحلول عام 2031، وهو أعلى معدل نمو في مجموعة الدول السبع. لكن أمريكا مدينة بالدولار وتطبع الدولارات. يكمن الخطر هنا في المزيد من التضخم، وليس في التخلف عن السداد. الطريقة الوحيدة التي قد تتخلف بها الولايات المتحدة عن السداد هي إذا اختارت التخلص من ديونها عن طريق التضخم (وهو أمر قد تفعله بالفعل، لكن هذا موضوع آخر).
لا تستطيع ألمانيا طباعة اليورو، الأمر الذي كان من المفترض أن يجعلها عرضة للخطر، لكنها ليست كذلك، لأن ديونها لا تتجاوز 65% من الناتج المحلي الإجمالي، كما أنها تتمتع بأعلى تصنيف ائتماني في منطقة اليورو. في حال حدوث أزمة أوروبية، تميل الأموال إلى التدفق إلى ألمانيا، مما يؤدي إلى انخفاض تكاليف الاقتراض لديها بدلاً من ارتفاعها.
يبدو وضع كندا مقلقاً وفقاً للمؤشر الرئيسي الذي يبلغ 115.6% من الناتج المحلي الإجمالي. إلا أن كندا تمتلك أصولاً مالية كبيرة، أبرزها صناديق خطة التقاعد الكندية والكيبيكية، مما يخفض صافي الدين إلى حوالي 10%، وهو أدنى مستوى في مجموعة الدول السبع بفارق كبير. وتأتي ألمانيا في المرتبة التالية بنسبة 47%.
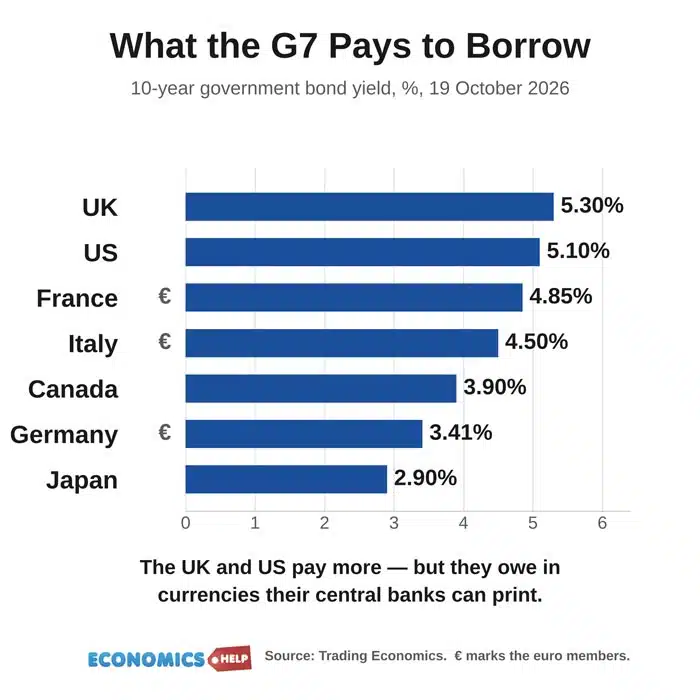
تُعدّ المملكة المتحدة صاحبة أعلى تكلفة اقتراض بين دول مجموعة السبع، حيث تبلغ 5.30%، متجاوزةً بذلك الولايات المتحدة وفرنسا بفارق كبير. إلا أن هذا يعكس في الغالب توقعات التضخم، وربما أيضاً وتيرة التضخم (إذ كان التضخم في المملكة المتحدة أعلى من مثيله في دول أخرى خلال السنوات الأخيرة)، أكثر من كونه يعكس مخاطر التخلف عن السداد. وعلى أي حال، فإن بريطانيا مدينة بالجنيه الإسترليني، ويستطيع بنك إنجلترا طباعته.
الاثنان الأخيران
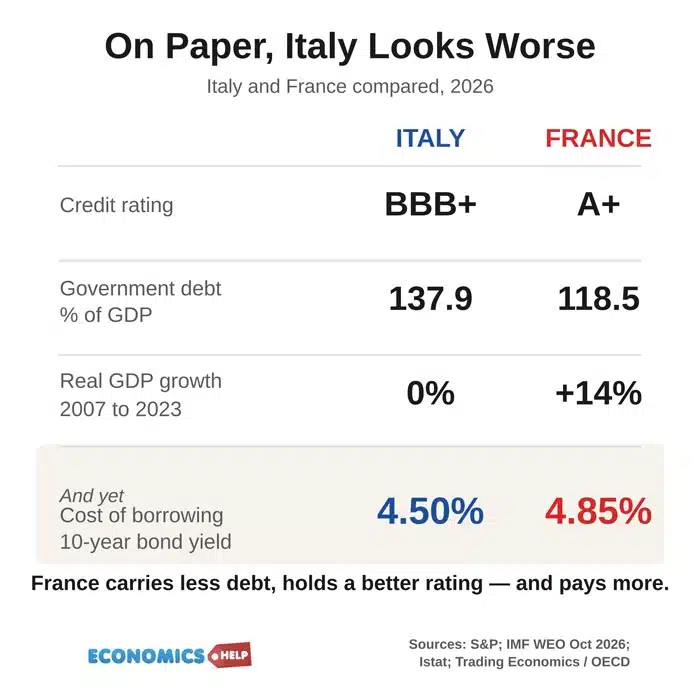
وهذا يترك فرنسا وإيطاليا. لا تستطيع أي منهما طباعة العملة التي تدين بها، لذا فإن السؤال الثاني هو الذي يحسم الأمر.
على الورق، تبدو إيطاليا في وضع أسوأ بكثير. فقد صنّفتها وكالة ستاندرد آند بورز بدرجة BBB+ مقابل A+ لفرنسا. ويبلغ دينها 138% من الناتج المحلي الإجمالي مقابل 118% لفرنسا. ولم يستعد ناتجها المحلي الإجمالي الحقيقي مستواه الذي كان عليه في عام 2007 إلا في عام 2023، مما جعلها متأخرة بنحو 14 نقطة عن فرنسا على مدى 15 عامًا.
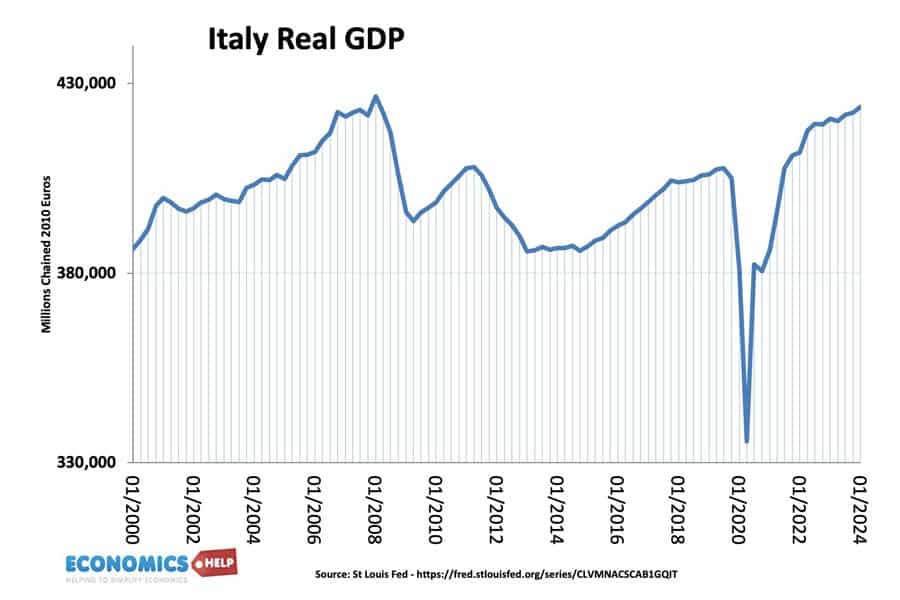
ومع ذلك، تقترض إيطاليا بتكلفة أقل. ففي أكتوبر 2026، دفعت إيطاليا 4.50% على سنداتها لأجل 10 سنوات، بينما دفعت فرنسا 4.85%، ودفعت إسبانيا 3.63%، واليونان 4.00%.
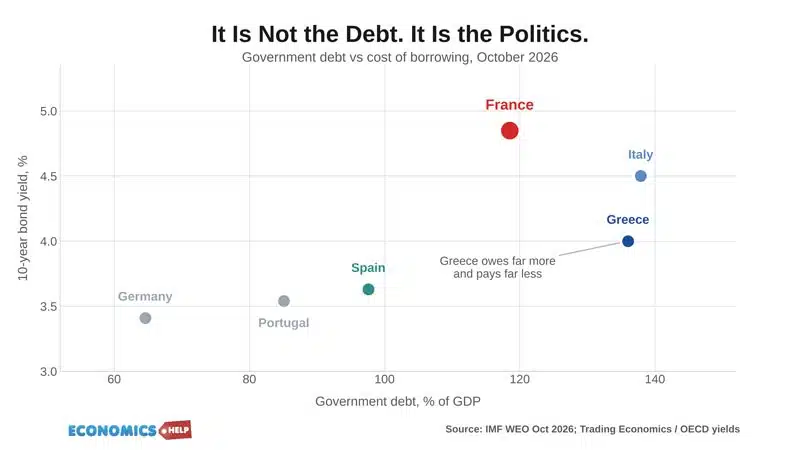
لو كان ارتفاع الدين يؤدي إلى ارتفاع أسعار الفائدة، لكانت فرنسا أدنى من جميع الدول. لكنها أعلى منها.
لماذا تدفع فرنسا أكثر
تتمتع إيطاليا بثلاث مزايا: عجزها المالي تحت السيطرة، وإقرارها للميزانية، وامتلاك غير المقيمين 36% من ديونها – وهي نسبة مرتفعة، لكن انظر إلى فرنسا حيث تبلغ النسبة 56%. أكثر من نصف الدين الحكومي الفرنسي مملوك لمستثمرين أجانب يحق لهم مغادرة البلاد.
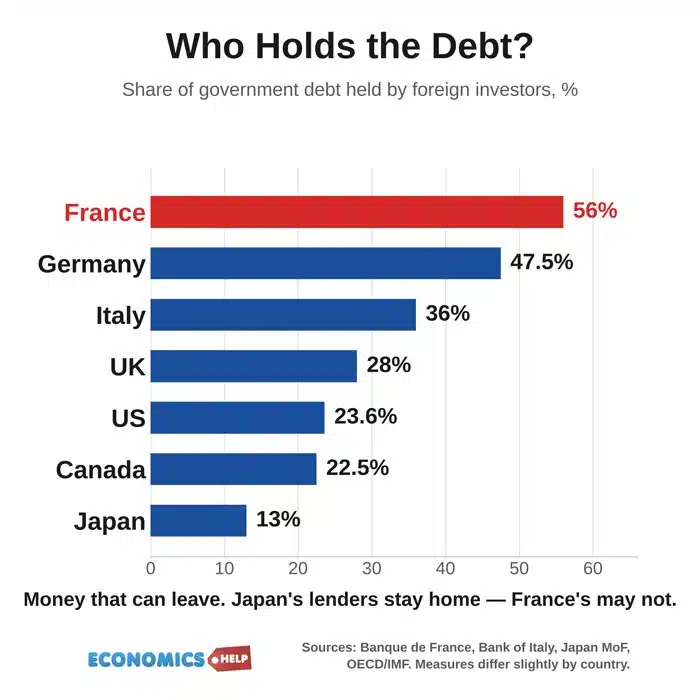
في غضون ذلك، لم تُقرّ فرنسا ميزانية عبر البرلمان منذ عام 2024 (حيث تمّ إقرار ميزانية بتجاوز البرلمان). ويبلغ عجزها 5.4% من الناتج المحلي الإجمالي.
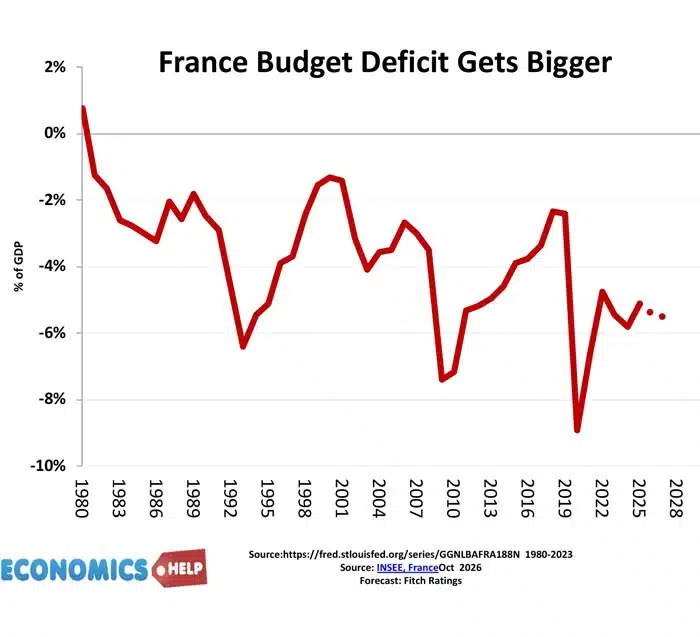
وبينما يُتوقع أن تُخفّض إيطاليا وإسبانيا والبرتغال واليونان نسب ديونها خلال السنوات الخمس المقبلة، تستمر نسبة ديون فرنسا في الارتفاع، من 118.5% في عام 2026 إلى 123.6% بحلول عام 2031 وفقًا لتوقعات صندوق النقد الدولي. وتتجاوز اليونان فرنسا في مسارها نحو الانخفاض قبل نهاية العقد.
أين تذهب الأموال
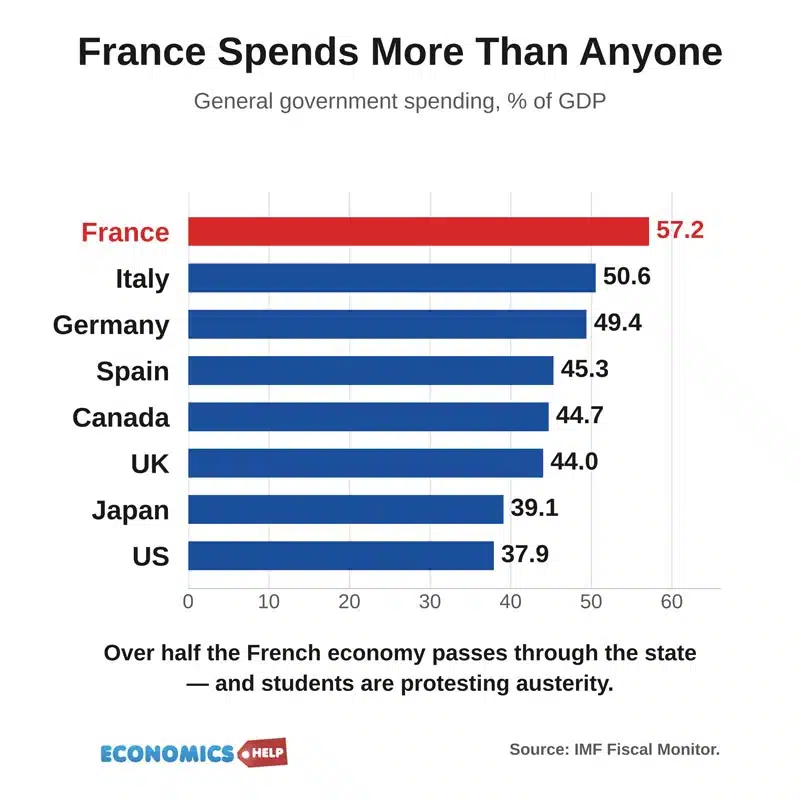
يحتج الطلاب الفرنسيون وغيرهم على سياسات التقشف. ومع ذلك، تبلغ نسبة الإنفاق الحكومي الفرنسي 57.2% من الناتج المحلي الإجمالي، وهي أعلى نسبة بين الاقتصادات الكبرى، إذ تتجاوز إيطاليا بأكثر من ست نقاط، وتقارب الولايات المتحدة بأكثر من عشرين نقطة. فما الذي يحدث إذن؟
لاحظ أستاذ جامعي فرنسي مؤخرًا أمرًا غريبًا في كشف راتبه. فقد بلغت مساهمة صاحب العمل في صندوق التقاعد 2896 يورو، بينما كان صافي راتبه 2662 يورو. كانت الدولة تدفع لصندوق تقاعد الخدمة المدنية نيابةً عنه مبلغًا يفوق ما يتقاضاه مقابل عمله. إضافةً إلى ذلك، تم خصم 352 يورو أخرى من راتبه لصالح التقاعد.
ثم توالت الكشوفات. فقد نشرت وزارة المالية ملحقًا يُظهر، لأول مرة، إنفاق المعاشات التقاعدية حسب الوزارة. وكشف الملحق أن 32% من ميزانية وزارة التعليم – أي ما يعادل 28.5 مليار يورو – تُعاد صرفها مباشرةً للموظفين المدنيين المتقاعدين. وتنفق وزارة الداخلية 30% بالطريقة نفسها، بينما تنفق وزارة العدل ما يزيد قليلاً عن 20%. وعلى مستوى الحكومة المركزية، تتجاوز نسبة الإنفاق على المعاشات التقاعدية غير المسجلة 11%، أي ما يقارب 50 مليار يورو سنويًا.
تبدو فرنسا دولةً تنفق بسخاء على المدارس، لكن جزءًا كبيرًا من ميزانيتها يُخصص للمعلمين المتقاعدين ويُصنف ضمن بنود التعليم. مع ذلك، تجدر الإشارة إلى أنه حتى لو استثنينا الإنفاق على التعليم والمعاشات التقاعدية، فإن ميزانية التعليم لا تزال مرتفعة نسبيًا مقارنةً باقتصادات غربية أخرى.
لماذا توقفت حسابات المعاشات التقاعدية عن العمل؟
يفوق عدد الموظفين الحكوميين المتقاعدين الآن عدد الموظفين العاملين الذين يدفعون اشتراكات التقاعد. ويعود جزء من ذلك إلى معدل المواليد، ولكن جزءاً آخر يعود إلى السياسات المتبعة: فقد تحولت الدولة إلى التوظيف بعقود محددة المدة، والذين لا يصبحون مساهمين في نظام التقاعد، كما قامت بخصخصة خدمات مثل شركة فرانس تيليكوم مع الإبقاء على التزامات المعاشات التقاعدية.
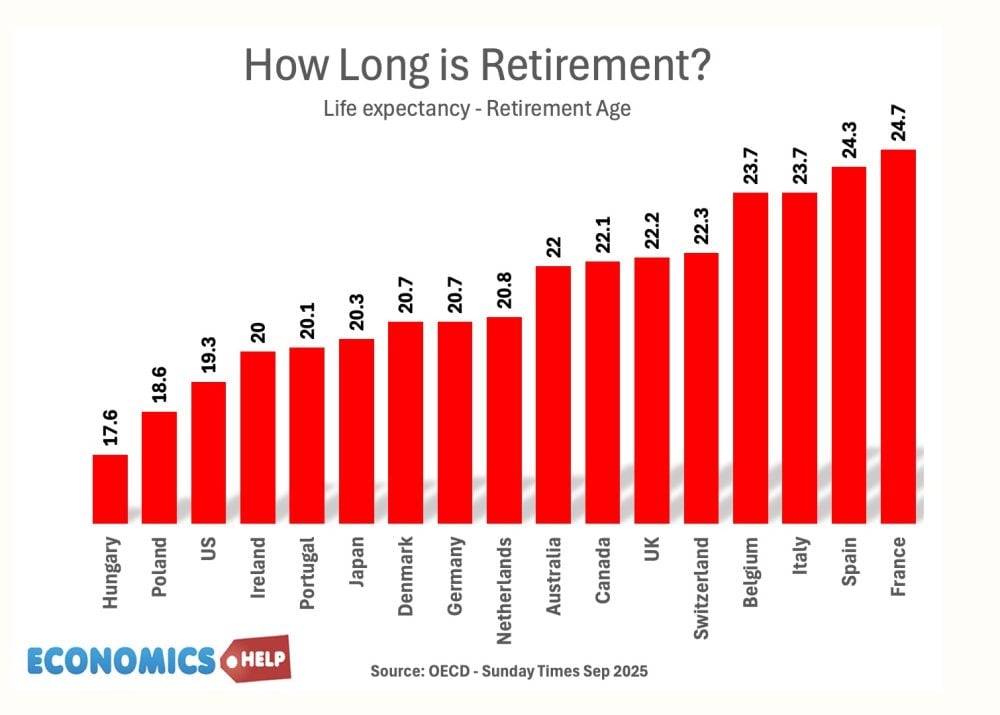
يقضي العمال الفرنسيون فترة تقاعد أطول من أي مكان آخر في منظمة التعاون الاقتصادي والتنمية – 24.7 عامًا – ويتمتع المتقاعدون الفرنسيون بدخل أعلى بقليل من متوسط دخل العامل الفرنسي، وهي الدولة الوحيدة في المقارنة التي ينطبق عليها هذا الأمر. وكانت هناك خطط لرفع سن التقاعد من 62 عامًا، إلا أن رئيس الوزراء سيباستيان ليكورنو علّقها لتجنب التصويت على سحب الثقة.
حلقة الهلاك
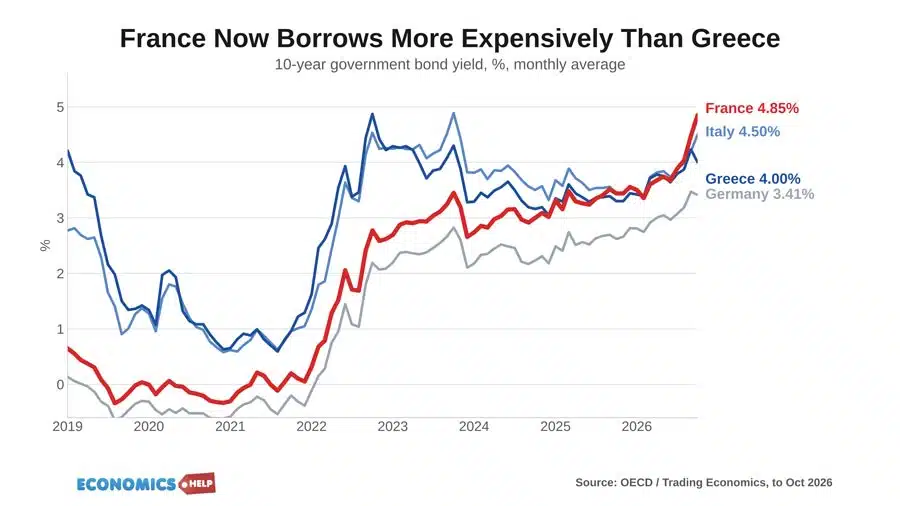
يبلغ متوسط سعر الفائدة الذي تدفعه فرنسا على ديونها القائمة 2.2%، وهو سعر ثابت منذ أن كانت الأموال رخيصة. أما الآن، فتقترض أموالاً جديدة بفائدة تقارب 5%. ويتم إعادة تمويل كل سند عند استحقاقه بأكثر من ضعف سعر الفائدة القديم، وتخطط فرنسا لإصدار سندات قياسية بقيمة 340 مليار يورو العام المقبل.
تتجلى النتيجة بالفعل في الميزانية. فقد ارتفع قسط فوائد ديون فرنسا من 62.6 مليار يورو في عام 2026 إلى 72.9 مليار يورو في عام 2027، بزيادة قدرها 10.3 مليار يورو، أو 16%، في عام واحد. هذه الأموال لا تُستخدم لتوظيف معلمين، ولا لبناء مستشفيات، ولا لتمويل الدفاع. إنها تُنفق على الماضي.
لكن هذه هي المشكلة السياسية. لوقف تفاقم الدين، يتعين على فرنسا خفض الإنفاق. ولا يمكنها إقرار ميزانية لخفض الإنفاق. لذا، ترتفع العوائد شهريًا وتزداد تكلفة إعادة التمويل. إنها حلقة مفرغة من الديون، وقد خُفِّض التصنيف الائتماني لفرنسا مرتين بالفعل في عام 2026 – من قِبَل وكالة ستاندرد آند بورز في مايو، ومن قِبَل وكالة فيتش في أغسطس.
ماذا يعني ذلك بالنسبة لبريطانيا؟
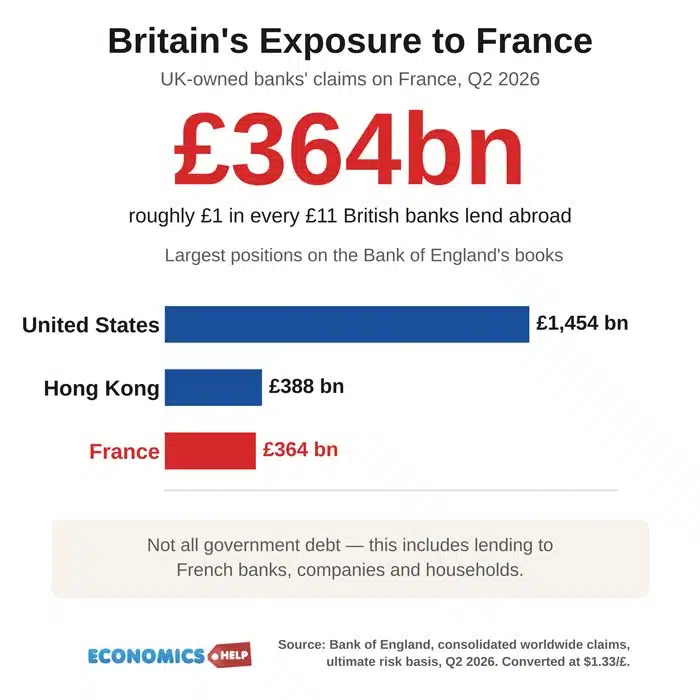
بلغت ديون البنوك البريطانية على فرنسا 484 مليار دولار أمريكي في الربع الثاني من عام 2026، أي ما يعادل 364 مليار جنيه إسترليني تقريبًا. ولا يشمل هذا المبلغ كامل الدين الحكومي، بل يشمل أيضًا القروض المقدمة للبنوك والشركات والأسر الفرنسية. ويُذكر أن ما يقارب جنيهًا إسترلينيًا واحدًا من كل أحد عشر جنيهًا إسترلينيًا تُقرضها البنوك البريطانية في الخارج يُوجه إلى فرنسا. وتُعد فرنسا أيضًا خامس أكبر شريك تجاري لبريطانيا، بقيمة 105 مليارات جنيه إسترليني سنويًا.
في عام 2011، كانت أزمة منطقة اليورو في صالح بريطانيا. فقد تدفقت الأموال من دول الأطراف واتجهت نحو شراء السندات الحكومية البريطانية، وانخفضت عوائد السندات البريطانية لأجل 10 سنوات من 3.7% في بداية العام إلى 1.6% بحلول منتصف عام 2012. لكن الوضع مختلف هذه المرة. فالسندات الحكومية البريطانية هي الآن أغلى أنواع الاقتراض في مجموعة الدول السبع، لذا لا يمكن لبريطانيا أن تكون الملاذ الآمن هذه المرة. والأسوأ من ذلك، أن المملكة المتحدة تتنافس على جذب المستثمرين أنفسهم: فإصدار فرنسا سندات بقيمة 340 مليار يورو، إلى جانب دول أخرى، يرفع العوائد عالميًا، بما في ذلك عوائدنا.
هل مصير فرنسا محتوم؟
ارتفعت مقايضات التخلف عن السداد الائتماني لخمس سنوات في فرنسا إلى 81 نقطة أساس، وهو أعلى مستوى لها منذ عام 2013. لكن هذا لا يزال يعني احتمالاً بنسبة 1.2% فقط للتخلف عن السداد على مدى خمس سنوات – أي ما يقرب من فرصة واحدة من 83. الأسواق تقيّم المخاطر بدلاً من الأزمة الفورية.
هناك أيضًا البنك المركزي الأوروبي. لا تستطيع فرنسا طباعة اليورو، لكن البنك المركزي الأوروبي قادر على ذلك. منذ تصريح ماريو دراجي الشهير “سنفعل كل ما يلزم” في يوليو 2012، أظهر البنك المركزي الأوروبي استعداده للتدخل لكبح جماح عوائد السندات السيادية. يرى البعض أن فرنسا ببساطة أكبر من أن يُسمح لها بالانهيار. لكن هل ستقبل ألمانيا بإنقاذ جارتها المسرفة ماليًا؟ لقد بدأ الصبر ينفد، ويشير روبن بروكس إلى نقطة مزعجة مفادها أن البنك المركزي الأوروبي، من خلال كبح جماح العوائد، لا يفعل سوى تخفيف الضغط السياسي، مما يسمح للحكومات بتأجيل المشكلة بدلًا من الإصلاح.

انظروا إلى اليونان. لقد عانت اليونان بالفعل من أزمة، حيث تجاوزت عوائد السندات 30% وانكمش اقتصادها بنسبة الربع. لكن الدين اليوناني انخفض من ذروته البالغة 209% من الناتج المحلي الإجمالي إلى 136%، ويتوقع صندوق النقد الدولي استمرار انخفاضه. لم يفت الأوان بعد. يتمتع الاقتصاد الفرنسي بنقاط قوة حقيقية، ويمكن لإصلاح جريء لنظام التقاعد أن يحول هذه الحلقة المفرغة إلى مسار مستدام. تكمن الأزمة في أن الأسواق لا تثق في إرادة فرنسا السياسية. كل ما على فرنسا فعله هو تعييني وزيرًا للمالية، وسأجعلهم يعملون لساعات أطول، وأزيد من مشاركة من هم في الخمسينيات والستينيات من العمر في سوق العمل، وأحل الأزمة المالية. الأمر بهذه البساطة.
أمرٌ آخر. انتشرت شائعةٌ مفادها أن بنكًا يابانيًا تخلّى عن كامل حيازته من السندات الفرنسية، وأن اليابان على وشك إحداث انهيار في سوق السندات العالمية. قام روبن بروكس بتحليل بيانات ميزان المدفوعات الياباني، ووجد أن معظم عمليات البيع حدثت في عام 2024، دون أي موجة بيع حديثة. تكمن المشكلة في السياسة المالية الفرنسية، وليس في المستثمرين الأجانب الذين يبحثون عن كبش فداء.
حتى بول كروغمان، الذي عادةً ما يجادل بأن المخاوف من الديون مبالغ فيها، يقول إن نسبة 1.2% منخفضة للغاية. فهو يعتقد أن فرنسا تواجه أزمة حقيقية، وأنها، على عكس دول جنوب أوروبا في عام 2012 التي كانت تُجري تخفيضات واضحة في الإنفاق، تخطط لزيادة الإنفاق. ولهذا السبب، يُشير إلى أن فرنسا ربما تكون قد تجاوزت مرحلة “أكبر من أن تُترك للإفلاس” إلى مرحلة “أكبر من أن تُدخر”.
عادةً ما تُضخّم أزمات الديون. لكن هذه الأزمة تحديداً تنطوي على مشكلة حقيقية. ففرنسا لا تسيطر على عملتها، وقد قطعت على نفسها وعوداً لا تستطيع الوفاء بها. والاحتجاجات في شوارع باريس لها بالفعل دوافع اقتصادية.
الشخصيات الرئيسية
| دولة | إجمالي الدين، كنسبة مئوية من الناتج المحلي الإجمالي (2026) | العائد على السندات لأجل 10 سنوات (أكتوبر 2026) | مملوكة للأجانب |
|---|---|---|---|
| اليابان | 199.4 | 2.90% | حوالي 13% |
| إيطاليا | 137.9 | 4.50% | 36% |
| الولايات المتحدة | 126.8 | 5.10% | حوالي 24% |
| فرنسا | 118.5 | 4.85% | 56% |
| كندا | 115.6 | 3.90% | حوالي 23% |
| المملكة المتحدة | 102.0 | 5.30% | حوالي 28% |
| ألمانيا | 64.6 | 3.41% | حوالي 48% |
تُستقى أرقام الملكية الأجنبية من عدة مصادر وطنية، وتختلف المقاييس قليلاً بين البلدان.
مصادر
الديون والإنفاق
- توقعات صندوق النقد الدولي للاقتصاد العالمي، أكتوبر 2026 – إجمالي الدين الحكومي العام، كنسبة مئوية من الناتج المحلي الإجمالي
- مؤشر صندوق النقد الدولي للميزانية العامة – الإنفاق الحكومي كنسبة مئوية من الناتج المحلي الإجمالي
- نسبة صافي الدين الكندي – أرقام صافي الدين الصادرة عن صندوق النقد الدولي وتحذير برنامج التقاعد الكندي/برنامج التقاعد في كيبيك
أسواق السندات والتصنيفات
- موقع Trading Economics – عوائد السندات الحكومية لأجل 10 سنوات
- وكالة تريزور الفرنسية – التصنيف الائتماني لفرنسا
- سيتادل سيكيوريتيز – معدل الفائدة الفعلي على الديون القائمة في فرنسا 2.2%
- فرنسا تقترض مبلغاً قياسياً قدره 340 مليار يورو حتى عام 2027 – إصدار السندات وفاتورة فوائد الدين
- وكالة فيتش للتصنيف الائتماني – خطة الميزانية الفرنسية لعام 2027
من يتحمل الدين؟
- Qui détient la dette de la France — بنك فرنسا، 56% يملكها غير المقيمين
- بنك إيطاليا – 35.9% من الدين الإيطالي مملوك لغير المقيمين
- وزارة المالية اليابانية – حيازات الأجانب من سندات الحكومة اليابانية
المعاشات التقاعدية والميزانية
- صحيفة آيريش تايمز – كشوف رواتب المعلمين الفرنسيين وتحويل المعاشات التقاعدية بقيمة 28.5 مليار يورو
- أفاد معهد الإحصاء الإيطالي (Istat) عبر وكالة أنسا (ANSA) أن الناتج المحلي الإجمالي الحقيقي لإيطاليا استعاد مستواه الذي كان عليه في عام 2007 بحلول عام 2023.
الزاوية البريطانية
- بنك إنجلترا – المطالبات الموحدة على مستوى العالم، الربع الثاني من عام 2026
- وزارة الأعمال والتجارة – صحيفة حقائق التجارة والاستثمار بين المملكة المتحدة وفرنسا
تحليل
- بول كروغمان – ما المشكلة مع فرنسا
- روبن بروكس – التدفقات اليابانية إلى الديون الفرنسية وسقف العائد للبنك المركزي الأوروبي
نبذة عن المؤلف
